سلة المشتريات 0

هل تفقد عملائك لصالح بنوك أخرى بسبب تعقيد الإجراءات؟ المنافسة تشتد، والعميل اليوم لم يعد يتقبل الانتظار أو الأخطاء. الحل الجذري يكمن في فهم ما هي إدارة علاقات العملاء (CRM) في البنوك؟ فهذا النظام الذكي ليس مجرد أداة، بل هو استراتيجية متكاملة لتوثيق وتتبع التفاعلات، مما يضمن تقديم خدمة استثنائية تحافظ على ولائهم وتزيد من كفاءتك فورًا.
محتوي المقالة
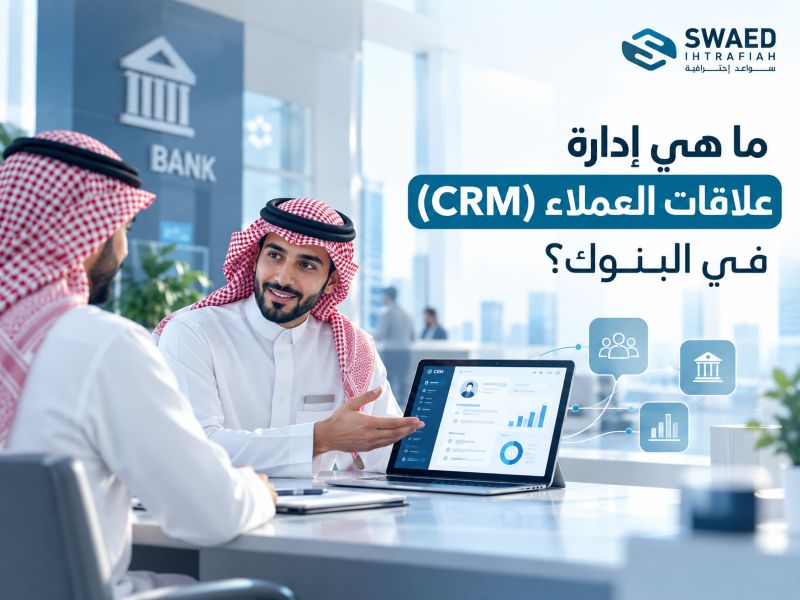
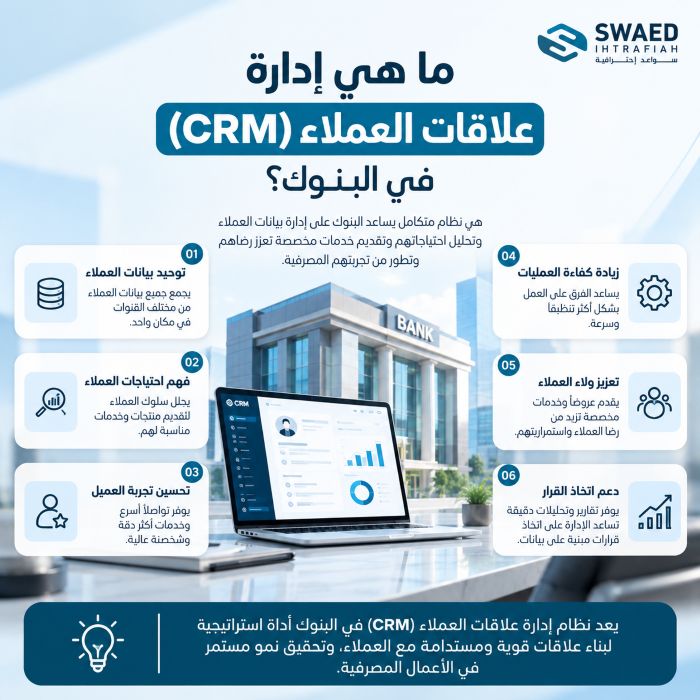
ما هي إدارة علاقات العملاء (CRM) في البنوك؟
ببساطة، نظام إدارة علاقات العملاء هو عبارة عن مجموعة الاستراتيجيات والتقنيات التي تستخدمها الشركات لإدارة وتحليل تفاعلات العملاء وبياناتهم طوال دورة حياة العميل. الهدف الأساسي هو تحسين خدمة العملاء، وبناء روابط قوية ومستدامة، وزيادة المبيعات.
إن crm تعني إدارة علاقات العملاء، وهو نظام برمجي يساعد الشركات على إدارة تفاعلاتها مع العملاء الحاليين والمحتملين. لا يقتصر الأمر على تخزين معلومات الخاصة بالعميل، بل يمتد ليشمل تبسيط عمليات البيع، التسويق لمشروعك، وتقديم خدمة لتوثيق وتتبع وإدارة علاقات المؤسسات وتفاعلاتها مع العملاء بطريقة ذكية.
كيف يختلف الأمر في القطاع المصرفي؟
في البنوك، يأخذ هذا النظام طابعاً أكثر دقة. إدارة علاقات العملاء في القطاع المصرفي تعني امتلاك رؤية شاملة بزاوية 360 درجة لكل عميل. من لحظة فتحه للحساب، مروراً بطلبات القروض، وحتى استفساراته البسيطة عبر الهاتف أو التطبيق.
تُحدث الأنظمة ثورة في القطاع المصرفي، فهي تحسن رضا العملاء، وتزيد المبيعات من خلال تقديم عروض مخصصة بناءً على سلوك العميل المالي. البنوك ما هي مهام إدارة علاقات العملاء لديها إن لم تكن حماية أموال العميل وتسهيل حياته؟
لماذا تُعد إدارة علاقات العملاء تُعد من أهم العناصر لنجاح البنوك؟
السوق التنافسي اليوم لا يرحم المتأخرين. يقدم برنامج إدارة علاقات العملاء العديد من الفوائد التي تجعله محط اهتمام الأشخاص والقيادات المصرفية. ويعود الفضل للنجاح الكبير الذي حققه النظام إلى عدة أسباب:
- فهم أعمق لاحتياجات العميل: من خلال إدارة وتحليل تفاعلات العملاء وبياناتهم، يمكن للبنك توقع ما يحتاجه العميل قبل أن يطلبه. هل يبحث عن تمويل عقاري؟ هل يسافر كثيراً ويحتاج لبطاقة ائتمان بمزايا سفر؟ النظام يخبرك بذلك.
- تعزيز ولاء العملاء وزيادة كفاءة الأعمال: العميل الذي يجد خدمة سريعة ومخصصة هو عميل دائم. تعزيز أنظمة إدارة علاقات العملاء للعلاقات مع العملاء وزيادة ثقتهم هو استثمار طويل الأمد.
- تبسيط وتوحيد العمليات الداخلية: بدءاً من تخطيط موارد المؤسسات وحتى إدارة علاقات العملاء والتجارة الإلكترونية ونظام إدارة المحتوى، يعمل الـ CRM كنقطة مركزية تجمع كل جهود الفروع، مركز الاتصال، والإدارة في شاشة واحدة.
- تخزين معلومات الخاصة بالعميل بأمان: في قطاع حساس كالبنوك، الخصوصية والأمان هما الأساس. توفر هذه الأنظمة بيئة آمنة لجمع وتخزين معلومات العملاء مع الالتزام بالتشريعات المالية.
مراحل وفوائد إدارة علاقات العملاء (CRM) في البنوك؟ لاستكشاف فرص جديدة
تعد إدارة علاقات العملاء (CRM) استراتيجية متكاملة تهدف إلى تحويل التفاعلات اليومية المنفصلة إلى منظومة مترابطة تخلق فرص نمو حقيقية للمؤسسات. من خلال فهم سلوكيات العملاء وتوقع احتياجاتهم بدقة، تفتح هذه الأنظمة آفاقاً واسعة لاستكشاف أسواق جديدة وتعزيز الميزة التنافسية.
مراحل تطبيق نظام إدارة علاقات العملاء عملياً
- المرحلة الأولى: جمع البيانات بذكاء تتمثل الخطوة التأسيسية في التقاط وتوثيق كل نقطة اتصال بين العميل والمؤسسة عبر كافة القنوات (Omnichannel). سواء تمت الزيارة عبر الفروع الفعلية، أو من خلال تصفح تطبيق الهاتف الذكي، أو عبر منصات التواصل الاجتماعي، أو من خلال مكالمات خدمة العملاء؛ يتم تجميع هذه التفاعلات في قاعدة بيانات مركزية. تُعد هذه البيانات بمثابة الذهب الجديد والمادة الخام التي تُبنى عليها كافة الاستراتيجيات اللاحقة.
- المرحلة الثانية: التحليل الدقيق هنا يتجلى دور تقنيات الذكاء الاصطناعي (AI) وتعلم الآلة المدمجة في الأنظمة الحديثة. تقوم برامج إدارة علاقات العملاء بفرز وتحليل هذه البيانات الضخمة لاستخراج أنماط واضحة. يتم تصنيف العملاء بناءً على سلوكياتهم الشرائية، وقدراتهم المالية، وتفضيلاتهم الشخصية، مما يحول البيانات الخام إلى رؤى استراتيجية قابلة للتنفيذ.
- المرحلة الثالثة: التفاعل المخصص بناءً على مخرجات التحليل العميق، تنتقل المؤسسة من مرحلة التسويق الشامل إلى التسويق المخصص. يتم توجيه رسائل تسويقية، وعروض بيعية، وخدمات دعم مصممة خصيصاً لتطابق الاحتياجات الفردية لكل عميل. يضمن هذا النهج تقديم العرض المناسب، في الوقت المناسب، عبر القناة المفضلة للعميل.
فوائد أنظمة CRM في استكشاف الفرص وتحسين الأداء
- تتبع المبيعات وإدارتها بفعالية: يتيح النظام رؤية بانورامية لمسار المبيعات (Sales Pipeline)، مما يسهل على فرق العمل تتبع الصفقات المحتملة في كل مرحلة، وتحديد الاختناقات، وتحسين نسب تحويل العملاء المحتملين إلى مشترين فعليين.
- اكتشاف فرص البيع المتقاطع والبيع الإضافي: يكشف التحليل الدقيق لسجل مشتريات العميل واهتماماته عن منتجات أو خدمات مكملة يمكن عرضها عليه (Cross-selling & Up-selling)، مما يفتح قنوات إيرادات جديدة من نفس قاعدة العملاء الحالية دون تكبد تكاليف استحواذ إضافية.
- الارتقاء الاستثنائي بخدمة العملاء: يوفر النظام ملفاً شاملاً لكل عميل يظهر فور اتصاله بمركز الدعم. هذا السياق التاريخي يمنع العميل من تكرار مشكلته، ويسرّع من أوقات الاستجابة وحل الشكاوى، مما يعزز الولاء ويقلل من معدلات تسرب العملاء (Customer Churn).
- توجيه الحملات التسويقية بدقة: بدلاً من إهدار الميزانية على التسويق العشوائي، يوجه النظام الموارد نحو الفئات الأكثر قابلية للتفاعل والاستجابة، مما يقلل من تكلفة الاستحواذ على العميل (CAC) ويعظم العائد على الاستثمار (ROI).
- دعم اتخاذ القرار الاستراتيجي: توفر لوحات المعلومات (Dashboards) والتقارير اللحظية للإدارة العليا قدرة فائقة على قراءة اتجاهات السوق، ومراقبة أداء الموظفين، واتخاذ قرارات توسعية مبنية على أرقام وحقائق فعلية بدلاً من التكهنات.
إن الاستثمار في أنظمة إدارة علاقات العملاء لم يعد مجرد تحديث تقني، بل هو ركيزة أساسية لأي مؤسسة تطمح لبناء علاقات مستدامة ومربحة في بيئة أعمال شديدة التنافسية.
كيف تتكامل التكنولوجيا مع التجارة الإلكترونية في البنوك؟
اليوم، لم يعد البنك مجرد مبنى تزوره، بل هو منصة رقمية. إدارة علاقات العملاء والتجارة الإلكترونية ونظام إدارة المحتوى تعمل معاً كمنظومة واحدة. عندما يتصفح العميل الموقع الإلكتروني للبنك باحثاً عن تفاصيل تمويل السيارات، يلتقط نظام الـ CRM هذا التفاعل. وفي المرة القادمة التي يفتح فيها العميل تطبيقه البنكي، سيجد عرضاً مخصصاً يسهل عليه اتخاذ القرار.
هذا التكامل الاستثنائي يوفر مجموعة التقنيات المتكاملة المستخدمة لتوثيق وتتبع رحلة العميل الرقمية، مما يضمن تجربة سلسة تزيد من المبيعات وتحسن الأداء العام.
من الخدمة التقليدية إلى الابتكار: كيف يغير نظام إدارة علاقات العملاء شكل البنوك؟
لم تعد العلاقة بين البنك والعميل تقتصر على تنفيذ المعاملات التقليدية مثل الإيداع والسحب والاستفسار عن الرصيد، بل أصبحت تجربة متكاملة تعتمد على سرعة الخدمة وفهم احتياجات العميل. وهنا يظهر دور إدارة علاقات العملاء في البنوك في تحويل البيانات والتفاعلات اليومية إلى معلومات تساعد البنك على تقديم خدمات أكثر ملاءمة لكل عميل.
فبدلاً من التعامل مع العميل باعتباره مجرد رقم حساب، يستطيع نظام CRM جمع معلوماته وتفاعلاته في ملف موحد، مثل المنتجات المصرفية التي يستخدمها، وطلباته السابقة، واستفساراته وشكاواه وتفضيلاته. وبذلك يحصل الموظف على صورة أوضح عن العميل عند كل تواصل، مما يساعده على تقديم خدمة أكثر سرعة ودقة.
هذا التحول من التركيز على المعاملة إلى التركيز على العميل يدعم قدرة البنوك على تحسين تجربة العملاء، واكتشاف احتياجاتهم، وتطوير خدماتها بناءً على البيانات. لذلك أصبحت إدارة علاقات المؤسسات وتفاعلاتها مع العملاء الحاليين والمحتملين جزءاً مهماً من استراتيجية التحول الرقمي والابتكار في القطاع المصرفي.
أهم 5 ميزات يجب توفرها في برامج إدارة علاقات العملاء في القطاع المصرفي
لا يحقق نظام CRM قيمته الحقيقية بمجرد استخدامه لتخزين بيانات العملاء، بل يحتاج إلى مجموعة من الخصائص التي تساعد البنك على إدارة العلاقة مع العميل بصورة متكاملة. ومن أبرز الميزات التي ينبغي توافرها:
- الرؤية الشاملة للعميل 360 درجة: توفر هذه الخاصية صورة موحدة عن العميل من خلال جمع بيانات حساباته وبطاقاته ومنتجاته المصرفية وتفاعلاته وشكاواه وطلباته السابقة في مكان واحد. ويساعد ذلك الموظف على فهم احتياجات العميل دون الحاجة إلى البحث في أنظمة متعددة.
- التكامل السلس مع الأنظمة الأخرى: يجب أن يتكامل نظام CRM مع الأنظمة البنكية الأساسية، ومنصات الخدمة الذاتية، وأدوات التواصل، ونظام إدارة المحتوى وغيرها من الأنظمة المرتبطة بخدمة العملاء. ويقلل هذا التكامل من تكرار إدخال البيانات ويساعد على انتقال المعلومات بين الأقسام بصورة أكثر سلاسة.
- الأتمتة الذكية للمهام: يمكن للنظام أتمتة العديد من الإجراءات المتكررة، مثل إرسال رسائل الترحيب، والتنبيهات الخاصة بالبطاقات أو الخدمات، وتذكير الموظفين بمتابعة طلبات العملاء. ويسهم ذلك في تقليل الأعمال اليدوية ومنح الموظفين وقتاً أكبر للتعامل مع الحالات التي تحتاج إلى تدخل بشري.
- تتبع التفاعلات عبر القنوات المختلفة: يحتاج العميل إلى الحصول على تجربة متسقة سواء تواصل مع البنك عبر الهاتف أو البريد الإلكتروني أو التطبيق أو وسائل التواصل الاجتماعي. لذلك يساعد CRM في تسجيل هذه التفاعلات وربطها بملف العميل، بحيث يستطيع الموظف متابعة المشكلة أو الطلب من حيث توقف دون مطالبة العميل بتكرار التفاصيل.
- التقارير والتحليلات الفورية: تمنح لوحات المعلومات الإدارة رؤية واضحة عن مؤشرات مهمة، مثل أداء فرق خدمة العملاء، وحجم الطلبات، وسرعة الاستجابة، ومستويات التفاعل والمبيعات. وتساعد هذه البيانات في اكتشاف نقاط الضعف واتخاذ قرارات مبنية على معلومات فعلية بدلاً من الاعتماد على التقديرات فقط.
كيف تضاعف البنوك أرباحها بذكاء عبر إدارة وتحليل تفاعلات العملاء؟
لا يقتصر دور إدارة وتحليل تفاعلات العملاء والبيانات على تحسين خدمة العملاء، بل يمكن أن يساعد البنوك أيضاً على اكتشاف فرص تجارية أكثر ارتباطاً باحتياجات العميل. فعندما يجمع النظام بيانات التفاعل وسلوك استخدام الخدمات المصرفية، يصبح من الممكن تكوين صورة أوضح عن المنتجات التي قد تكون مناسبة لكل شريحة من العملاء.
ويظهر ذلك بصورة واضحة في البيع المتقاطع (Cross-selling)، حيث يمكن للبنك اقتراح منتج إضافي يتناسب مع الخدمات التي يستخدمها العميل بالفعل. كما يمكن الاستفادة من البيع الارتقائي (Up-selling) من خلال تقديم نسخة أو خدمة ذات مزايا إضافية عندما تشير احتياجات العميل إلى ملاءمتها له.
فعلى سبيل المثال، إذا أظهرت بيانات العميل استخداماً منتظماً لخدمات الادخار والتحويلات، فقد تساعد التحليلات البنك في تحديد منتجات مالية أخرى يمكن عرضها عليه وفقاً لسياسات البنك وملاءمة المنتج له. وبالمثل، قد تكشف بيانات استخدام البطاقات عن اهتمام واضح بالسفر، مما يتيح للبنك تقديم معلومات عن بطاقة توفر مزايا مرتبطة بالسفر إذا كانت مناسبة لاحتياجات العميل.
وتكمن أهمية هذه الآلية في أن العروض لا تعتمد على إرسال نفس الرسالة إلى جميع العملاء، وإنما على تحليل البيانات وفهم السلوك والتوقيت المناسب للتواصل. وبهذا يمكن أن تصبح إدارة علاقات العملاء أداة لدعم نمو الإيرادات مع الحفاظ على تجربة أكثر ارتباطاً باحتياجات العميل.
الأمان والثقة: كيف تحمي أنظمة الـCRM بيانات العملاء؟
يمثل أمن البيانات أحد أهم المتطلبات في القطاع المصرفي، لأن أنظمة إدارة علاقات العملاء تتعامل مع كمية كبيرة من المعلومات المتعلقة بالعملاء وتفاعلاتهم. ولذلك فإن خدمة العملاء وتخزين معلومات الخاصة بالعميل يجب أن تتم وفق ضوابط أمنية واضحة تحدد كيفية جمع البيانات واستخدامها والوصول إليها.
وتعتمد أنظمة إدارة علاقات العملاء CRM الحديثة عادةً على مجموعة من آليات الحماية، مثل التشفير، وإدارة صلاحيات الوصول، وتحديد الأدوار الوظيفية للمستخدمين، وتسجيل عمليات الدخول والتعامل مع البيانات. وتسمح هذه الإجراءات بتقليل الوصول غير المصرح به، بحيث يحصل كل موظف على القدر من المعلومات الذي يحتاج إليه لأداء مهامه.
كما تساعد مراقبة عمليات الوصول والتفاعلات مع البيانات في اكتشاف الأنشطة غير المعتادة والتعامل معها بصورة أسرع. ولا يقتصر الهدف من هذه الإجراءات على حماية البنك من المخاطر الأمنية، بل يمتد إلى تعزيز ثقة العملاء في قدرة المؤسسة على التعامل مع معلوماتهم بمسؤولية.
مستقبل علاقات المؤسسات وتفاعلاتها: هل يحل الذكاء الاصطناعي مكان الموظف؟
يتجه مستقبل إدارة علاقات المؤسسات وتفاعلاتها مع العملاء نحو اعتماد أكبر على الذكاء الاصطناعي وتحليل البيانات. فقد أصبحت تقنيات AI قادرة على معالجة كميات كبيرة من المعلومات بسرعة، واكتشاف الأنماط في تفاعلات العملاء، والمساعدة في توقع الاحتياجات، وتقديم توصيات للموظفين أثناء التعامل مع العميل.
ومن التطبيقات المحتملة أيضاً تحليل محتوى المحادثات والرسائل لاكتشاف مؤشرات مثل مستوى رضا العميل أو طبيعة المشكلة التي يواجهها، إلى جانب استخدام المساعدات الذكية للرد على الاستفسارات المتكررة وتنفيذ بعض المهام البسيطة. وبذلك يصبح النظام قادراً على دعم الموظف بالمعلومات المناسبة في الوقت المناسب.
ومع ذلك، لا يعني التوسع في استخدام الذكاء الاصطناعي اختفاء الدور البشري؛ بل يمكن أن يتغير هذا الدور نحو المهام التي تحتاج إلى التواصل الإنساني، وفهم الحالات المعقدة، والتفاوض، واتخاذ القرارات التي تتطلب تقديراً بشرياً. وهنا يظهر مستقبل إدارة وتحليل تفاعلات العملاء وبياناتهم طوال دورة حياة العميل باعتباره تعاوناً بين التكنولوجيا والموظف، بحيث تتولى الأنظمة معالجة البيانات والمهام المتكررة، بينما يركز الموظف على بناء علاقة أكثر فاعلية مع العميل.
الأسئلة الشائعة حول إدارة علاقات العملاء
ما هي إدارة علاقات العملاء (CRM) في القطاع المصرفي؟
هي استراتيجية تقنية شاملة تعتمدها البنوك لإدارة كافة تفاعلاتها مع العملاء الحاليين والمحتملين. تهدف هذه الأنظمة إلى تحسين جودة الخدمة، زيادة الولاء، وتعزيز المبيعات المتقاطعة من خلال جمع وتحليل البيانات المالية والشخصية وتوثيقها في منصة مركزية واحدة.
كيف يساهم نظام CRM في تحسين خدمة العملاء في البنوك؟
يوفر النظام لموظفي البنك وممثلي خدمة العملاء رؤية شاملة بزاوية 360 درجة لكل عميل. يتيح ذلك تقديم استجابات أسرع وأكثر دقة، وحل المشكلات بفعالية عالية دون الحاجة لطلب نفس المعلومات من العميل في كل مرة يتواصل فيها مع البنك.
هل تساعد أنظمة CRM في زيادة مبيعات المنتجات المصرفية؟
تساهم هذه الأنظمة بشكل مباشر في رفع المبيعات عبر تحليل السلوك المالي وأنماط الإنفاق. يسمح ذلك للبنك بالتنبؤ باحتياجات العملاء وتقديم عروض تسويقية مخصصة في الوقت المناسب، مثل القروض الشخصية أو البطاقات الائتمانية التي تلبي متطلباتهم الفعلية بدقة.
ما هو دور إدارة علاقات العملاء في الاحتفاظ بعملاء البنك؟
يعمل النظام على رصد مستويات رضا العملاء وتحليل الشكاوى المتكررة للتنبؤ باحتمالية انتقالهم لمؤسسات مالية منافسة. يمكن هذا التحليل إدارة البنك من التدخل الاستباقي، وتقديم حلول مخصصة أو حوافز تحافظ على ولائهم وتمنع تسربهم.
هل بيانات العملاء المصرفية آمنة داخل أنظمة CRM؟
تتمتع أنظمة إدارة علاقات العملاء المخصصة للقطاع المالي بأعلى معايير التشفير والأمان. يتم تصميمها لتتوافق تماماً مع الضوابط التنظيمية الصارمة وقوانين سرية البيانات المصرفية المركزية، مما يضمن حماية المعلومات من أي تهديدات أو اختراقات سيبرانية.
كيف يخدم نظام CRM إدارة التسويق في البنك؟
يتيح النظام لفرق التسويق في البنوك تقسيم العملاء إلى شرائح دقيقة بناءً على الدخل، الوظيفة، أو عادات الشراء. يسهل هذا التقسيم إطلاق حملات إعلانية موجهة وشخصية تحقق معدلات تحويل (Conversion Rates) أعلى وعائداً استثمارياً أفضل.
ما الفرق بين نظام CRM المصرفي والأنظمة المحاسبية الأساسية للبنك؟
تركز الأنظمة البنكية الأساسية (Core Banking) على معالجة العمليات المالية، تحويل الأموال، والأرصدة بدقة، بينما يركز نظام CRM على إدارة العلاقة الإنسانية والتجارية مع العميل، تحليل تفضيلاته، وتوثيق سجل التواصل معه لتقديم تجربة مصرفية استثنائية.
هل يمكن ربط أنظمة CRM بقنوات البنك الرقمية المختلفة؟
تصمم أنظمة إدارة علاقات العملاء الحديثة لتتكامل بسلاسة مع كافة قنوات البنك، بما في ذلك تطبيقات الهواتف الذكية، أجهزة الصراف الآلي، والموقع الإلكتروني. يضمن هذا التكامل حصول العميل على تجربة موحدة ومستمرة عبر أي قناة يفضل استخدامها.
كيف نساعدك في سواعد لتحقيق الريادة؟ 🤝
نحن في شركة سواعد لحاضنات ومسرعات الاعمال، نفهم أن التحول وتطبيق أنظمة جديدة قد يبدو تحدياً كبيراً. بصفتنا حاضنة أعمال سعودية احترافية، لا نقدم لك مجرد نصائح نظرية، بل نضع بين يديك خبرات عملية تراكمية.
نحن نهدف إلى تقديم مجموعة شاملة من الخدمات (الاستشارية، الإدارية، التشغيلية، المالية، الفنية، والتسويقية). وما يميزنا حقاً هو استخدامنا لـ نظرية تريز العالمية (TRIZ)؛ وهي منهجية علمية قوية لتطوير وحل المشكلات بطرق إبداعية مبتكرة في تأسيس وتطوير وتشغيل المنشآت التجارية.
إذا كنت تواجه تحديات في إدارة تفاعلات العملاء، أو ترغب في اختيار وتفعيل أفضل الأنظمة التي تناسب حجم مؤسستك، فإن فريقنا سيحلل وضعك الحالي، ويبتكر حلولاً تسد الفجوات التشغيلية، لتتمكن من المنافسة بقوة في السوق.
تواصل معنا وابدأ رحلة التطوير اليوم 📞
لا تدع منافسيك يسبقونك في فهم عملائك. استثمر في بناء علاقات مستدامة تضمن لك النمو والازدهار. فريق سواعد مستعد دائماً للرد على استفساراتك وتقديم الاستشارة التي تناسب طموحاتك.
📍 العنوان: مدينة الرياض
📧 البريد الإلكتروني: [email protected]
📱 رقم التواصل: 0551905035
⏰ ساعات العمل: 9:00 ص إلى 9:00 م (من السبت إلى الخميس)
ابقَ على تواصل دائم معنا وتابع أحدث استراتيجيات الأعمال وحلول الابتكار عبر منصاتنا:
- لمتابعة أحدث أخبارنا وتغريداتنا الإدارية، تفضل بزيارة حسابنا الرسمي على تويتر (X).
- للتواصل المهني والاطلاع على خدماتنا المؤسسية، يسعدنا تواصلك عبر صفحتنا على لينكد إن.
- لمشاهدة كواليس عملنا ونصائحنا اليومية، تابع حسابنا على انستقرام.